IRPF sobre rentas del exterior: lo que cambió desde el 1° de enero de 2026
Si tenés activos en el exterior y ninguna entidad uruguaya te retiene el impuesto, el primer anticipo del IRPF se paga en octubre de 2026.
Qué cambió
Con la Ley 20.446, el IRPF alcanza ahora las rentas del exterior de los residentes fiscales uruguayos: intereses y dividendos, alquileres de inmuebles y la ganancia por vender esos activos. Antes solo alcanzaba los rendimientos mobiliarios.
Cuánto se paga
La tasa general es 12%. Baja a 8% cuando una institución uruguaya intermedia y custodia los activos. En ese caso retiene, y esa retención puede quedar como pago definitivo.
Cómo se calcula la ganancia por venta
Se elige cada año entre dos regímenes:
- Real: precio de venta menos costo fiscal.
- Ficto: un porcentaje sobre el precio de venta. 20% para activos financieros, 15% para inmuebles.
Anticipos: la fecha que importa
Si nadie retiene, el impuesto se anticipa por semestre. El del primer semestre de 2026 vence en octubre.
A quién no le aplica
- Al no residente, que sigue tributando IRNR.
- A quien ya estaba en el régimen de Tax Holiday antes de 2026, que lo mantiene por el plazo que eligió.
Si estás evaluando radicarte en Uruguay, el acceso al Tax Holiday también cambió desde 2026. Lo explicamos en Residencia fiscal y Tax Holiday.
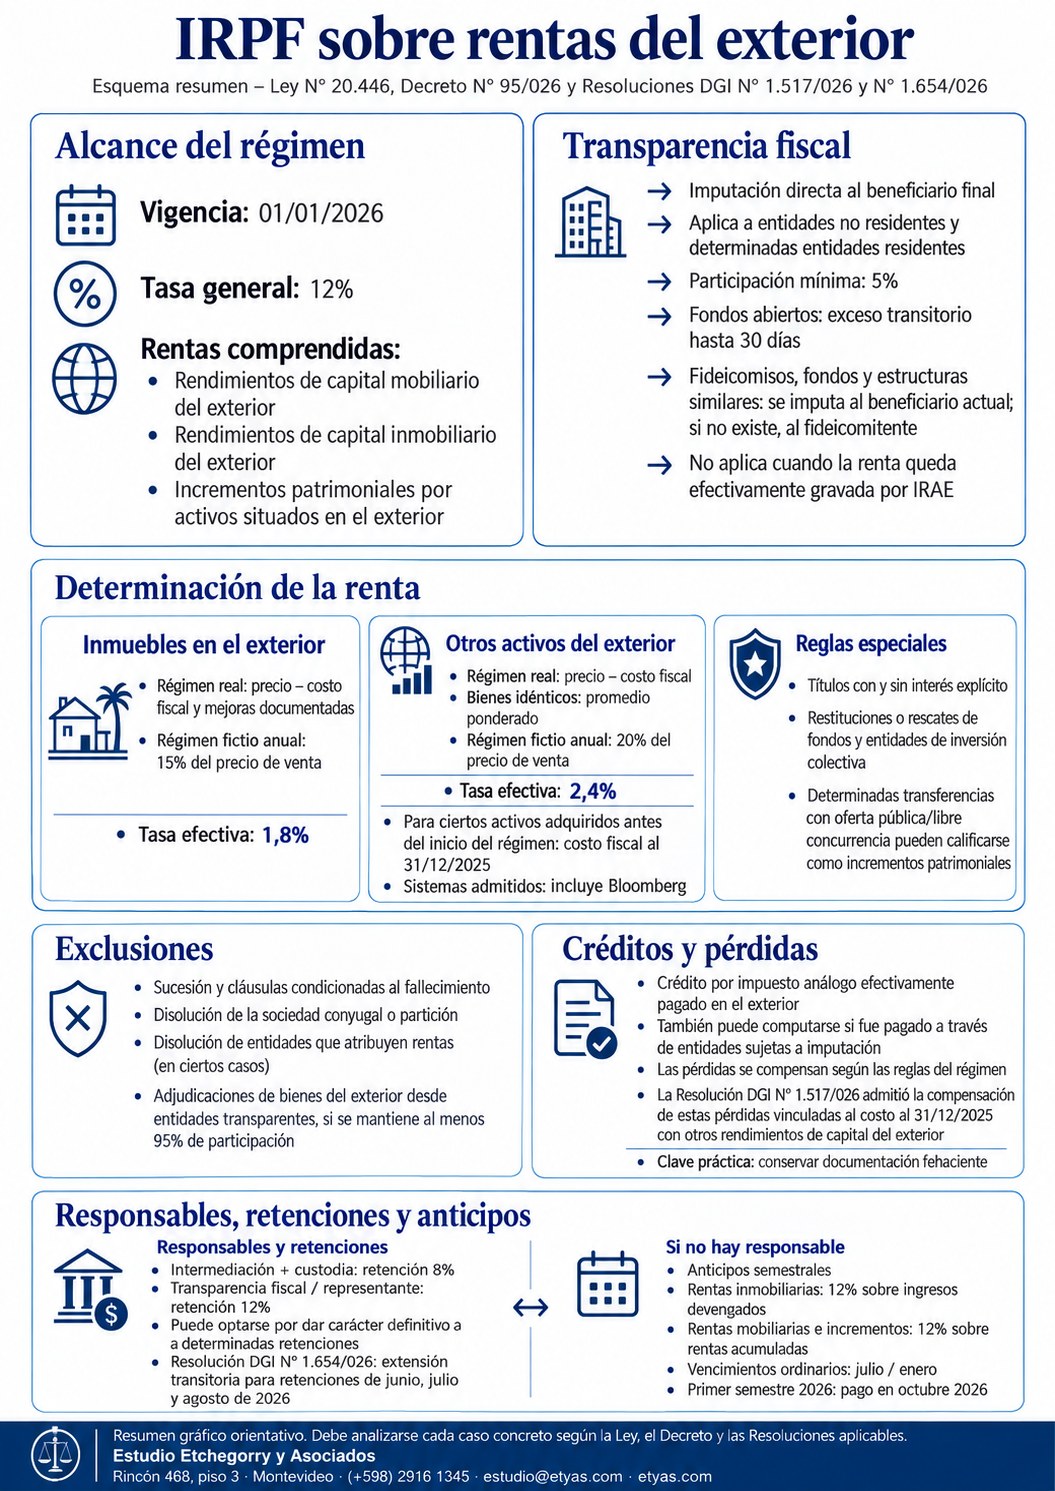
Esquema resumen en una página, con el detalle de la Ley 20.446, el Decreto 95/026 y las Resoluciones DGI. Abrir en tamaño completo.
Este resumen es de carácter general y no sustituye el análisis de cada caso.
¿Tenés inversiones o inmuebles afuera?
Escribinos y revisamos cómo te impactan estos cambios. Atendemos empresas y personas en Uruguay, Argentina y Chile principalmente.
Escribinos O llamanos al (+598) 2916 1345 — Rincón 468, piso 3, Montevideo